Uruguay tiene la mayor concentración patrimonial del 1% entre los países latinoamericanos relevados por la World Inequality Database. La propuesta del PIT-CNT apunta precisamente a esa concentración.
El 1% más rico de Uruguay concentra el 40,5% de la riqueza personal neta. El dato corresponde a 2024 y surge de estimaciones de la World Inequality Database difundidas por Latinometrics. México aparece con 39,8%, Chile con 39,6%, Brasil con 39,5% y Colombia con 39,2%. El promedio latinoamericano es 36,9%.
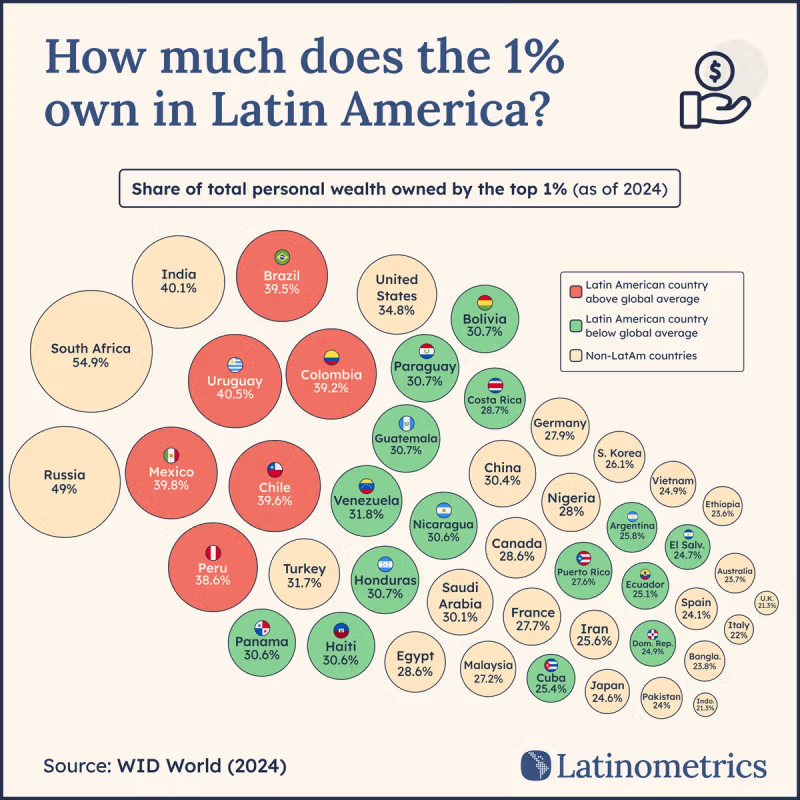
La cifra contradice una idea bastante extendida sobre Uruguay: que sus niveles relativamente bajos de desigualdad de ingresos describen también la distribución de la riqueza. No es así. Ingreso y patrimonio son magnitudes distintas. El primero registra lo que se percibe; el segundo incorpora lo que se posee y se acumula.
La concentración patrimonial tiene además una dimensión histórica. Una parte de la población dispone de activos que generan nuevas rentas y permiten reproducir la riqueza; otra depende principalmente de su trabajo para obtener ingresos. Las diferencias patrimoniales, por tanto, no desaparecen porque un año aumente el salario real o disminuya el desempleo.
Los datos utilizados por la comisión consultiva convocada por el PIT-CNT llegan a una magnitud similar: el 1% de mayores ingresos concentra el 15% del ingreso total, mientras posee entre 37% y 39% del patrimonio del país. El mismo informe señala que en 2024 el 32,2% de los menores de seis años vivía bajo la línea de pobreza.
Hay una dimensión más concreta todavía. Según el informe de UBS citado por LARED21, Uruguay tenía 17.675 personas con un patrimonio neto superior al millón de dólares en 2024. El PIT-CNT trabaja con un universo aproximado de 25.000 personas, obtenido mediante estimaciones fiscales sobre el 1% de mayor patrimonio. Son mediciones diferentes y no deben confundirse, pero ambas permiten dimensionar la población situada en la cúspide patrimonial.
Dentro de ese universo hay una distancia enorme entre un patrimonio apenas superior al millón de dólares y las grandes fortunas. La propuesta tributaria elaborada para el PIT-CNT considera patrimonios que van desde ese entorno hasta fortunas superiores a US$ 1.000 millones. El proyecto establece un mínimo no imponible de un millón de dólares y tasas progresivas que van desde 0,1% hasta 1,5%.
No se está hablando, entonces, de aumentar el impuesto sobre la vivienda de una familia trabajadora ni de aplicar una tasa uniforme a cualquier propietario. La discusión se concentra en la cúspide de la distribución patrimonial.
El actual Impuesto al Patrimonio tiene una incidencia limitada. Marcelo Abdala lo definió como “casi referencial, del 0,1 por ciento”. La propuesta del PIT-CNT pretende utilizar ese impuesto como base para una sobretasa progresiva.
La comisión consultiva estima que la medida podría recaudar entre US$ 700 y US$ 800 millones anuales, alrededor del 1% del PIB. El destino propuesto es un fondo estatal con control social destinado a políticas dirigidas a hogares con niños, niñas y adolescentes. El propio documento plantea que esta sería una primera etapa y que posteriormente debería revisarse integralmente la tributación sobre la renta y la riqueza.
Ahí aparece la cuestión política de fondo. La estructura tributaria no es un mecanismo neutral que simplemente recauda una cantidad determinada de dinero. Define sobre qué clases y sectores recae el financiamiento del Estado.
Cuando el consumo constituye una fuente importante de recaudación, el impuesto alcanza también a quienes destinan la mayor parte de sus ingresos a consumir. Cuando se grava el trabajo, la carga se vincula directamente con los ingresos salariales. Gravar el patrimonio de las grandes fortunas opera sobre otra fuente de capacidad económica: la propiedad acumulada.
La propia Latinometrics ubica esta discusión dentro de un problema regional más amplio. América Latina recauda menos en relación con su producto que los países de la OCDE y mantiene sistemas tributarios con fuerte peso de los impuestos al consumo. La consecuencia señalada por el artículo es que la política fiscal tiene dificultades para reducir la desigualdad y, en determinados casos, puede incluso reproducirla.
La propuesta del PIT-CNT encuentra, naturalmente, resistencia. El ministro de Economía, Gabriel Oddone, sostuvo que la discusión sobre el 1% más rico no contribuye a despejar la incertidumbre tributaria y puede llevar a inversores a postergar decisiones. El presidente Yamandú Orsi también declaró que el gobierno no tiene planteado introducir ese cambio tributario.
Ese es el punto donde la discusión deja de ser una cuestión de porcentajes y pasa a involucrar intereses concretos. Para quienes sostienen que el patrimonio debe tributar más, la concentración existente constituye la base para ampliar la recaudación sobre las grandes fortunas. Para quienes se oponen, el costo potencial sobre las decisiones de inversión constituye un argumento para mantener el esquema vigente.
Los datos permiten, al menos, fijar el terreno de la discusión.
El 1% concentra alrededor del 40% de la riqueza personal. Hay miles de personas con patrimonios superiores al millón de dólares y existen fortunas que superan los mil millones. Al mismo tiempo, uno de cada tres niños menores de seis años vive en hogares por debajo de la línea de pobreza.
La cuestión que plantea el PIT-CNT es concreta: establecer una sobretasa sobre la cúspide patrimonial y utilizar esos recursos para financiar políticas contra la pobreza infantil. El alcance de la medida, sus efectos económicos y las posibles respuestas de los contribuyentes forman parte de la discusión técnica. La concentración de la riqueza, en cambio, ya está medida.
El dato central sigue siendo el mismo: el 1% posee cuatro de cada diez unidades de riqueza personal en Uruguay.
Eso permite discutir el sistema tributario desde un punto que suele quedar fuera del debate: no solamente cuánto recauda el Estado, sino quién posee la riqueza sobre la que decide recaudar.